一句话说清
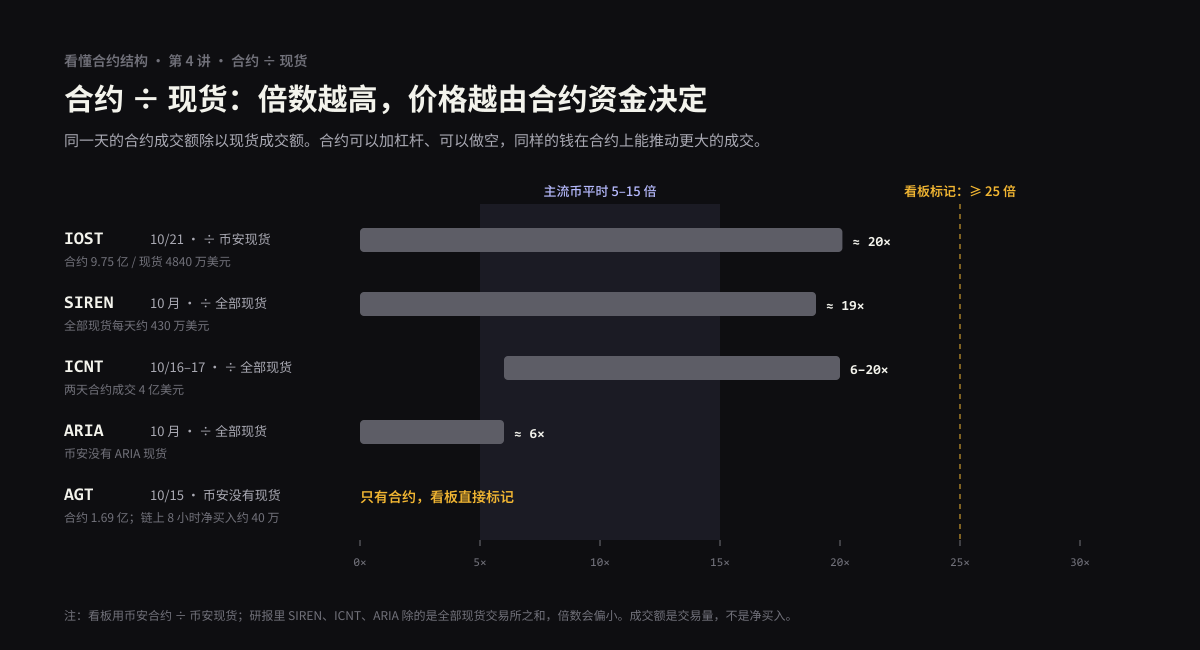
合约 ÷ 现货 = 同一天合约成交额 ÷ 现货成交额。 它回答一个问题:这个币的价格,主要是在哪个市场里形成的。倍数越高,价格越由合约资金决定;币安只上合约、不上现货的币,价格几乎全看合约。
为什么合约成交能比现货大那么多
- 杠杆:现货要拿真金白银买币;合约只交一部分保证金。同样 100 万美元,在合约上可以开出几百万甚至上千万美元的仓位,成交额也跟着放大。
- 做空方便:现货想卖必须先有币,借币做空很麻烦;合约上开空和开多一样简单。所以看空的资金也都挤到合约上。
- 来回开平:合约交易者开仓、平仓、被强平都会产生成交,同一笔资金一天里可以被算很多次。
因此主流币的合约成交平时就是现货的 5–15 倍,这是正常的。值得注意的是倍数远远超出这个范围,或者根本没有现货可比的时候。
怎么读
- 看倍数:看板在 25 倍以上标记;币安没有现货的币直接标记。
- 看分母是谁:看板除的是币安现货;本站研报有时除的是全部现货交易所之和,分母更大,倍数会偏小。比较不同来源的倍数前,先确认分母。
- 看变化:一个币平时合约每天成交几百万美元,突然放大几十倍、几百倍,比倍数本身更说明问题。
- 成交额不是净买入:每一笔成交都有买方和卖方。成交大只说明换手多,不说明有多少钱净流入。
真实案例:IOST 一天 9.75 亿美元
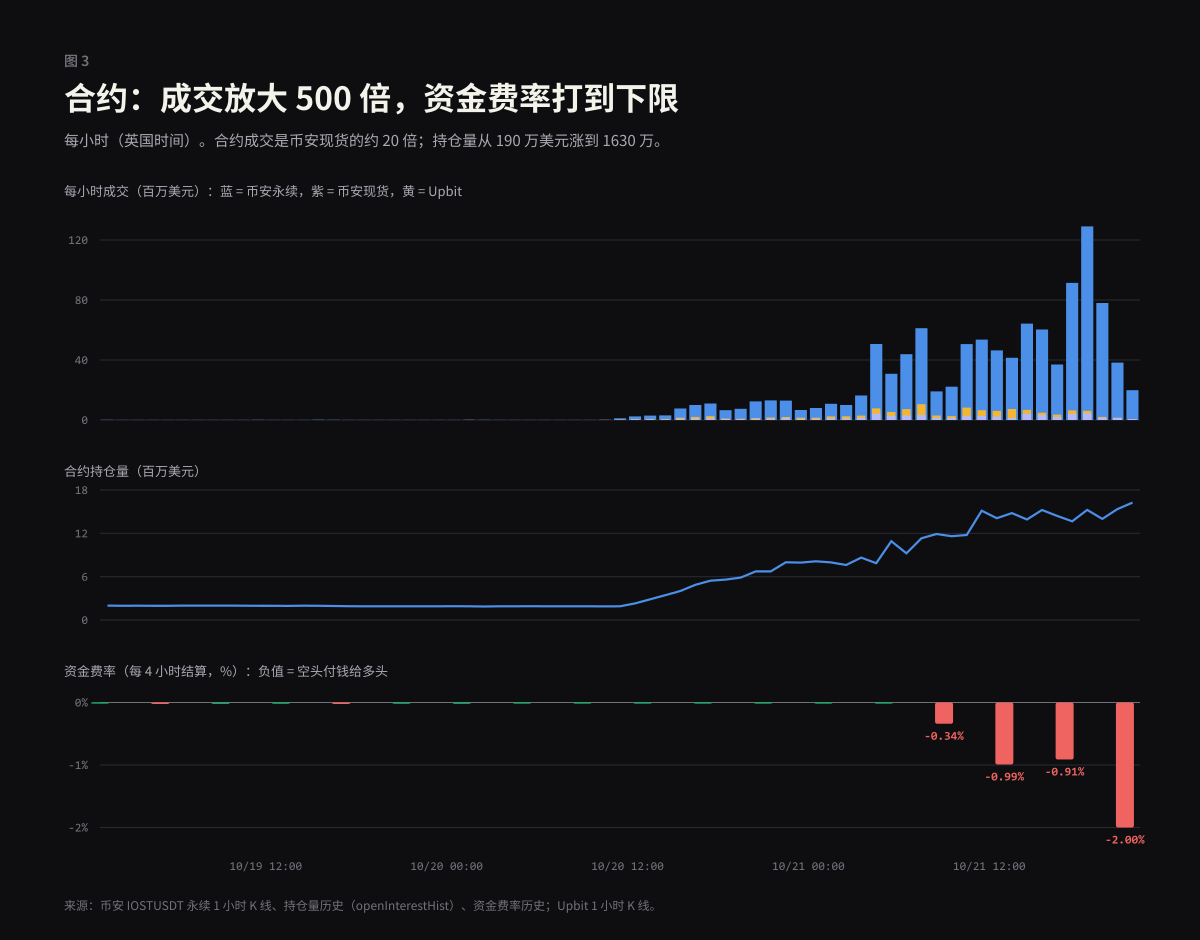
第 005 期 IOST 三天的成交:
| 10 月 19 日 | 10 月 20 日 | 10 月 21 日 | |
|---|---|---|---|
| 币安合约 | 190 万美元 | 1.06 亿 | 9.75 亿 |
| 币安现货 | 10 万 | 860 万 | 4840 万 |
| Upbit 现货 | 20 万 | 950 万 | 5600 万 |
10 月 21 日合约成交是 19 日的约 500 倍,是同一天币安现货的约 20 倍。这一轮涨了 1.5 倍,起因是一次硬分叉带来的充提暂停,推上去的是合约市场的结构:空头挤在合约上、现货借不到,价格被一路轧上去(见第 1 讲)。
链上几乎没有资金进出:SIREN 和 AGT
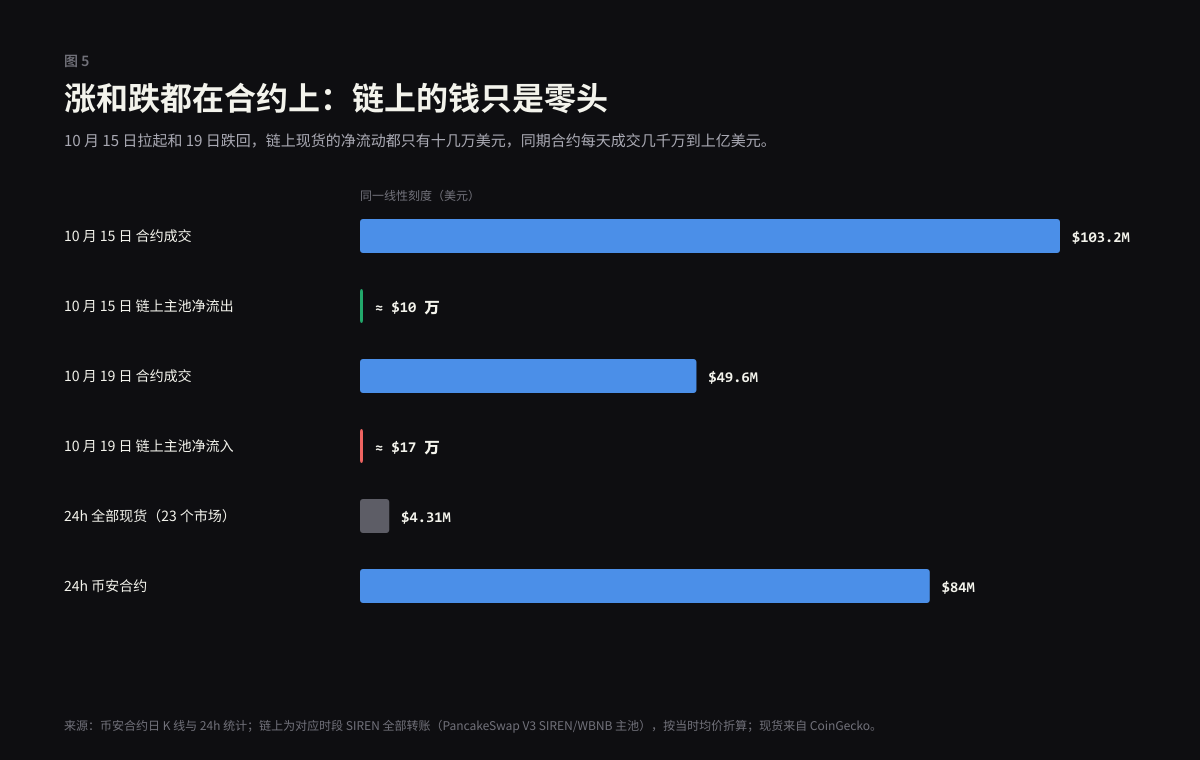
第 004 期 SIREN 全部现货每天约成交 430 万美元,币安合约是它的约 19 倍。10 月 15 日中午到 16 日上午,价格翻倍的这段时间里,PancakeSwap 主池净买入只有约 10 万美元,同期合约两天成交 2.9 亿美元。价格跌回原点的那天,链上最大的单个卖方只卖了约 5 万美元。
第 001 期 AGT 更极端:币安没有上 AGT 现货,却提供最高 50 倍的永续合约。两小时翻倍的那一轮,24 小时合约成交 1.69 亿美元,链上 DEX 8 小时净买入只有约 40 万美元,不到合约成交的 0.3%。当时 1739 万美元的合约持仓,压在卖方前八档只有 256 美元的现货盘口上。
这两个例子说明的是同一件事:现货很薄、合约很厚的币,价格拉起来和跌回去,都不需要现货上有人大量买卖。
常见误解
- “成交量大,说明很多人在买。” 成交是买卖双方配对,有多少买就有多少卖。合约成交大,更多说明杠杆资金在这个币上来回换手。
- “合约主导就是有人操纵。” 不一定。合约主导只说明价格主要在合约市场形成。是不是有人刻意推动,要靠持仓、多空比和链上地址去查,不能只凭这个倍数下结论。
- “现货上没人卖,价格就跌不下来。” SIREN 跌回原点的那天就是反例:合约仓位一平,价格就回去了。
去看板看现在
合约结构看板逐币明细里的“合约 ÷ 现货”一列就是这个倍数,超过 25 倍或币安没有现货时会标黄。封面上的“只有合约、没有币安现货”统计的是后一类币的数量。想知道这样的币对仓位意味着什么,可以用爆仓距离计算器看它过去 90 天每天的最大不利波动。
小结:合约 ÷ 现货告诉你价格在哪里形成。倍数越高,越要先看合约市场的结构,而不是先看新闻和链上买卖。
本文只解释指标的含义和读法,不构成投资建议,不提供任何买卖、杠杆或仓位建议。
看板每 15 分钟更新一次,项目方动向每小时更新一次。页面只描述市场状态,不给买卖方向。